随着中国汽车保有量突破3亿辆,汽车后市场正成为一片充满活力的沃土。其中,汽车维修作为后市场的核心支柱,正在经历从传统作坊式经营向数字化、连锁化、专业化转型的关键时期。新商机并非凭空出现,而是源自车主需求升级、技术迭代与商业模式创新三股力量的交汇。
一、市场底盘稳固,维修需求持续增长
车龄结构变化是维修行业最坚实的红利。目前,国内平均车龄已超过6年,大量车辆进入“脱保期”,车主对独立维修渠道的接受度显著提高。新能源汽车渗透率快速提升,三电系统(电池、电机、电控)的检测与维修需求从无到有,催生了全新的技能缺口和服务空白。二手车交易活跃,每辆二手车流转都会带来整备、检测、保养等衍生维修需求,市场总量持续放大。
二、三大新商机浮出水面
1. 新能源专修网络
传统汽修店普遍不具备高压电系统操作资质,而主机厂授权的新能源维修网点尚未下沉到三四线城市。这为早期布局新能源专修的品牌创造了窗口期。从电池健康度检测、电控模块维修到充电桩安装调试,单店客单价和竞争壁垒都远高于传统保养。
2. 连锁化与数字化门店
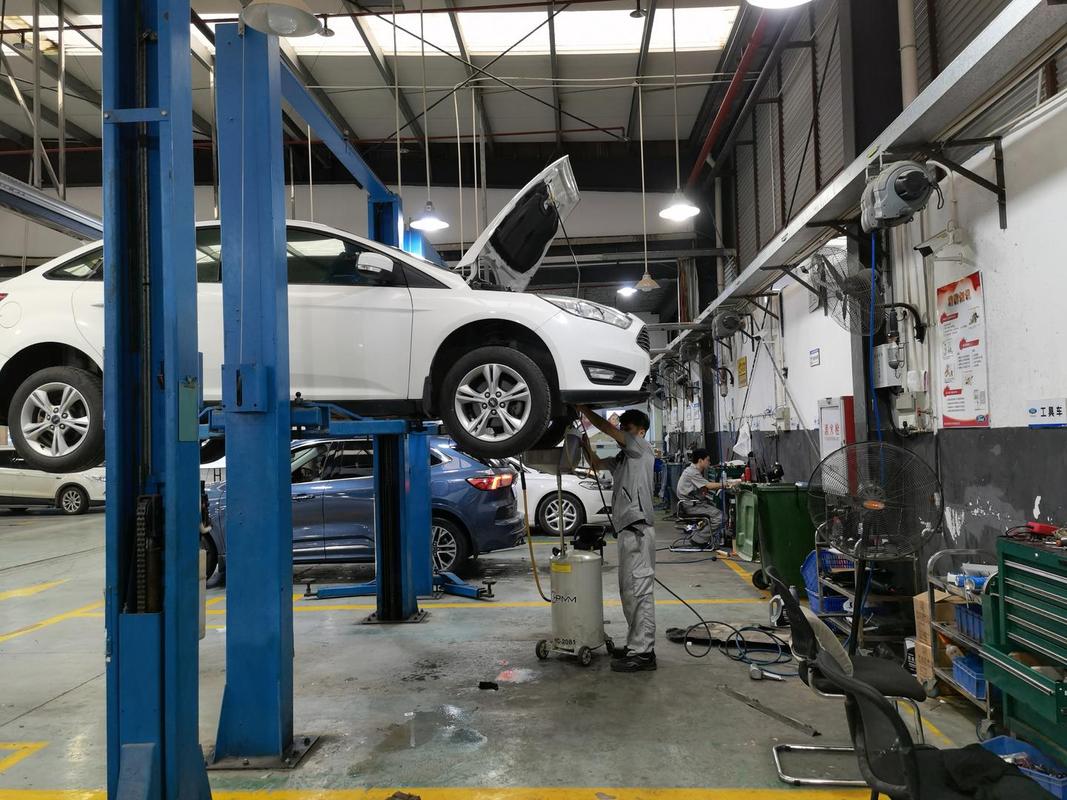
夫妻店模式在配件溯源透明化、服务标准统一化的大趋势下逐渐式微。车主更愿意为“明码标价、全程可视、全国联保”的连锁品牌买单。借助SaaS管理系统、智能诊断设备和线上预约平台,中小维修企业可以低门槛接入连锁体系,通过流量倾斜和集采优势提升盈利能力。
3. 细分场景上门服务
针对上班族时间紧张、商圈停车昂贵的痛点,上门保养、上门换胎、移动充电等“服务找人”模式正在兴起。这类轻资产运营虽不能替代深度维修,但可以成为锁客入口,将高频轻服务转化为到店重维修的流量来源。
三、入局者需要跨越的关卡
汽车维修的蛋糕虽大,但并非人人可分。技术层面,维修技师需要持续学习ADAS校准、车载网络诊断等新技能;合规层面,危废处理、配件质量追溯等监管日益严格;资金层面,专业设备升级和环保投入抬高了开店门槛。小型玩家更适合与平台或供应链企业合作,而非单打独斗。
四、未来展望
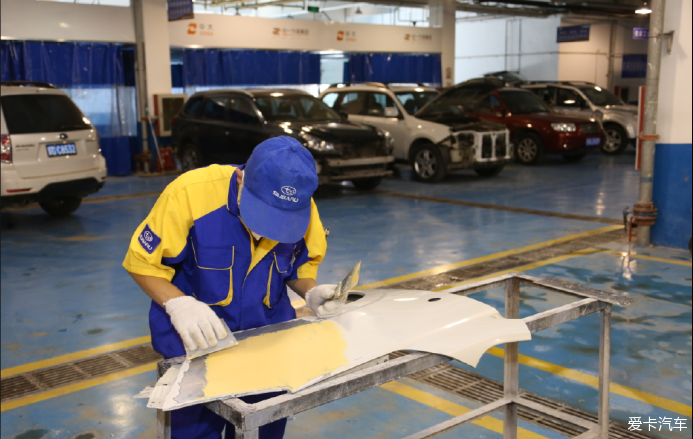
汽车维修行业正从“散乱小”走向“专精特”。未来五年,拥有新能源维修能力、数字化运营思维和标准化服务流程的企业将享受结构性增长红利。对于创业者而言,聚焦一个垂直场景——无论是钣喷中心、变速箱专修还是电车电池维护——做深做透,远比广而浅的传统综合维修更具生命力。后端市场的维修商机不是一锤子买卖,而是一条随着汽车技术演进而不断延伸的服务长坡。